Gérer son budget familial peut sembler complexe, mais une approche pas à pas permet d obtenir des résultats concrets en 30 jours. Cet article propose une méthode simple et des outils pratiques pour réduire les dépenses sans chambouler le quotidien.
Étape 1 : faire l'inventaire rapide des dépenses
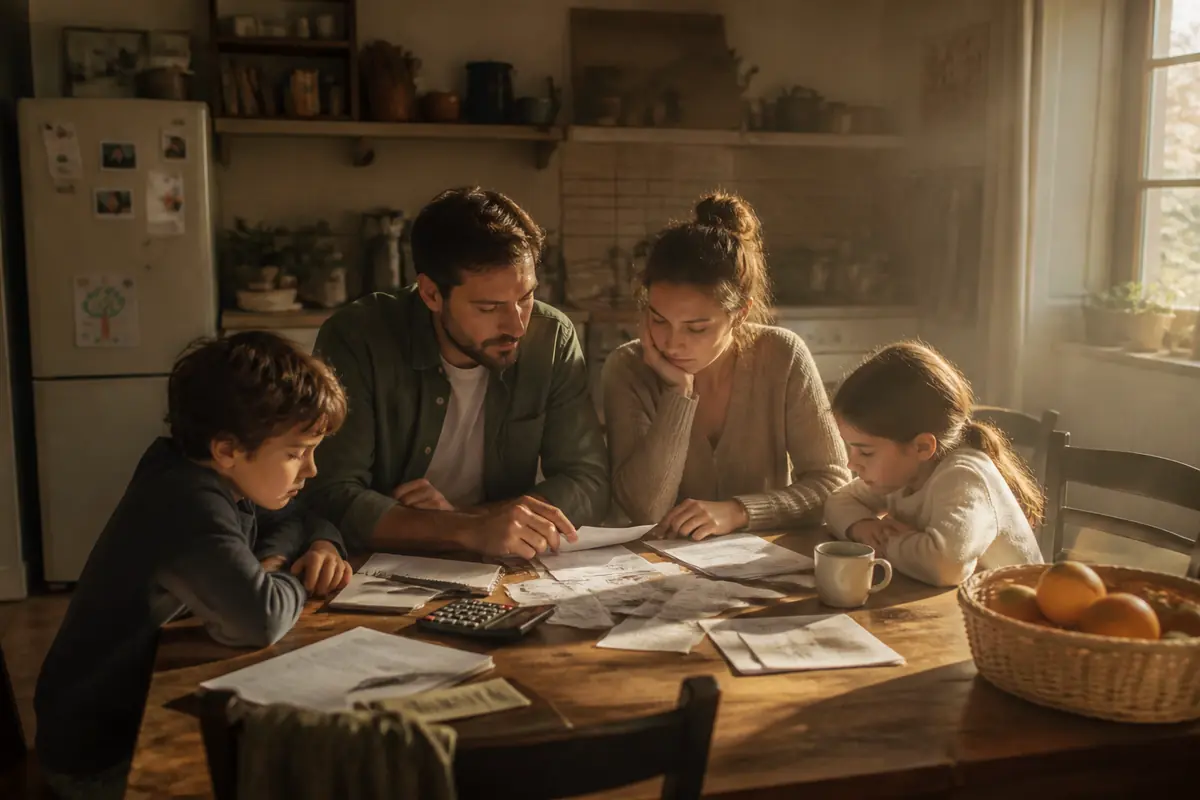
Commencez par rassembler vos relevés et factures des 30 derniers jours. Déposez-les sur une table et notez les postes qui reviennent régulièrement et ceux qui apparaissent par hasard. L objectif est d obtenir une image fidèle de votre consommation et de repérer les postes à faible valeur ajoutée.
Tranchez les dépenses en postes principaux : logement, alimentation, transport, santé et assurances, abonnements et loisirs. Pour chacun, indiquez une dépense mensuelle moyenne et l'écart par rapport au mois précédent. Par exemple logement 900 €, alimentation 420 €, transport 120 €, assurances 60 €, loisirs 150 €. Ces chiffres sont indicatifs et servent de point de départ pour les ajustements.
Étape 2 : prioriser les dépenses essentielles et non essentielles
Une fois l inventaire établi, distinguez les dépenses essentielles des dépenses non essentielles. Les postes essentiels sont indispensables pour vivre et travailler comme le logement, l alimentation et les soins. Les dépenses non essentielles regroupent les loisirs coûteux, les sorties fréquentes et les achats impulsifs. L objectif est de limiter les non essentiels sans altérer le quotidien.
Pour chaque dépense non essentielle, envisagez des alternatives plus économiques et fixez des plafonds. Par exemple limiter les sorties mensuelles, remplacer les abonnements non utilisés par des options gratuites, ou rechercher des promotions. Commencez par viser une réduction de 10 à 20 pour cent dans les postes non essentiels durant les 30 prochains jours et ajustez selon votre réalité.
Étape 3 : fixer des objectifs et un plan d épargne
Définissez des objectifs SMART alignés sur votre situation. Un objectif typique est d augmenter l épargne de 5 à 15 pour cent des revenus nets, afin de constituer un fonds d urgence et de préparer les projets à moyen terme. Notez vos gains et suivez-les mois après mois pour améliorer les résultats.
Établissez un plan d épargne automatique sur chaque paie, même modeste. Si votre revenu net est de 2000 €, viser entre 100 et 300 € d épargne mensuelle peut créer une dynamique favorable. Adaptez les montants à vos contraintes et réévaluez-les chaque trimestre pour rester réaliste et motivé.
Étape 4 : mettre en place des outils de suivi et un simulateur
Utilisez un tableau simple ou un petit fichier de type feuille de calcul pour suivre vos recettes et vos dépenses. Créez des catégories claires et placez des plafonds mensuels par poste afin de détecter rapidement les dépassements. Un outil maison permet aussi d expérimenter des scénarios et de visualiser l impact sur le solde.
Pour renforcer l efficacité, intégrez un simulateur de budget qui teste des hypothèses comme une réduction des dépenses variables ou une augmentation modeste des revenus. En testant trois scénarios différents chaque mois, vous verrez quelles actions donnent les meilleurs résultats sans sacrifier le quotidien.
- Tenir un journal des dépenses quotidien
- Dresser un budget mensuel simple et réaliste
- Automatiser les économies sur chaque paie
- Revoir les abonnements et services et couper le superflu
- Comparer les prix et les assurances pour les achats importants
En pratique, ce parcours nécessite une discipline minimale et une remise en cause régulière des habitudes. Plus vous serez fidèle au plan, plus vite vous verrez des progrès mesurables.
La clé est de stabiliser les dépenses tout en restant flexible et d utiliser des outils simples au quotidien. Marie Dupont, conseillère en gestion budgétaire
En suivant ces étapes, vous aurez une vision claire de vos finances et un plan concret pour progresser. Continuez sur ce chemin en évaluant chaque mois les résultats, en ajustant le budget selon vos revenus et vos projets, et en explorant les outils proposés pour affiner encore davantage votre gestion.